どうぎんアプリ
- 456.00 レビュー
- 4.5
- 開発者
- 北海道銀行
- リリース
- 2015/04/07
スクリーンショット
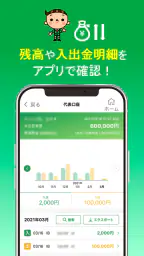
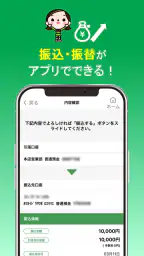
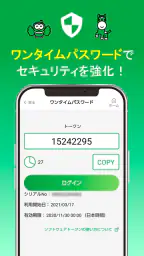
北海道銀行を使っている人にとって、銀行アプリは「最初に試して終わり」ではなく、毎月の生活に残るかどうかが大切です。私がどうぎんアプリを使って感じたのは、派手な機能で目を引くタイプではなく、口座の状態を確認したいときに迷わず開ける、実務寄りの金融アプリだということでした。残高や入出金明細の確認、振込といった日常の銀行操作を、窓口やATMへ行かずに済ませたい人には、かなり素直な選択肢です。
カテゴリーはファイナンスで、北海道銀行が開発する公式アプリです。料金は無料で、対象年齢は三歳以上。公開日は二千十五年四月七日で、現在のバージョンは十二点零点零、利用には九以上のOSが必要です。評価は平均四点五で、評価数は約四千三百件、レビュー数は約四百五十件、インストール数は十万件以上に達しています。数字だけで使い勝手が決まるわけではありませんが、短期間だけ試されるアプリではなく、一定の利用者に継続して選ばれていることは伝わります。
最初の一週間で感じる便利さ
初めて開いたときに期待したいのは、銀行アプリらしい機能の多さよりも、自分の口座を確認するまでの流れが理解しやすいことです。どうぎんアプリは、北海道銀行の口座を日常的に使う人が、残高や入出金の状況を確認し、必要に応じて振込へ進むための入口として考えやすい構成です。現金を下ろす前に残高を見たいときや、給料日後に引き落とし分を確認したいとき、まずアプリを開くという習慣を作りやすいタイプだと思います。
私が特に実用的だと感じたのは、明細を「あとで確認しよう」と先送りしにくくなる点です。紙の通帳やATMの明細では、確認のために移動や操作が必要になります。アプリなら、買い物の後や帰宅途中など、思い出したタイミングで口座の動きを見られます。少額の支出まで毎回細かく管理したい人だけでなく、身に覚えのない引き落としがないかを定期的に点検したい人にも向いています。
たとえば、月末に家賃や公共料金の引き落としが重なり、残高が足りるか不安になった場面を考えてみてください。ATMまで行って確認するより、アプリで残高と最近の入出金を見て、必要なら別の口座から資金を移す判断を早くできます。ここで重要なのは、アプリを家計簿の代わりにしようとしすぎないことです。どうぎんアプリの強みは、支出分類や長期的な予算管理ではなく、北海道銀行の口座をその場で確認し、銀行の操作へつなげることにあります。
振込を使う人にとっては、窓口やATMへ向かう回数を減らせる可能性があります。家賃以外にも、家族への送金、通販の支払い、個人間の立て替え精算など、振込が必要になる場面は意外にあります。外出先で急に対応しなければならないとき、銀行に行く時間を作らずに済むのは大きな違いです。ただし、金額や相手先を入力する操作は、便利さより正確さを優先すべき部分です。急いでいるときほど、名義や口座番号を落ち着いて確認する使い方をおすすめします。
最初の一週間で決めておくと良いのは、アプリを開くタイミングです。給料日の直後、カードや公共料金の引き落とし後、週末の三回だけ確認するようにすれば、何度も不安になって画面を見る必要がありません。逆に、通知や数字を頻繁に気にしてしまう人は、確認する時間を決めたほうが疲れにくいです。便利な金融アプリほど、使う回数を増やすことではなく、必要な確認を短く終えることに価値があります。
他の銀行アプリや通帳との違い
一般的な銀行アプリと比べたとき、どうぎんアプリを選ぶ理由は、北海道銀行の口座を中心に使えることです。複数の銀行、証券、電子マネー、カードを一つの画面でまとめたい人には、家計管理アプリのほうが全体像を把握しやすい場合があります。しかし、そのようなサービスでは、連携先の状態や更新のタイミングを気にする必要があります。北海道銀行の口座だけを確実に確認したいなら、公式アプリのほうが目的に対してまっすぐです。
通帳との比較では、紙を保管したりATMへ行ったりする手間を減らせるのがアプリの利点です。一方で、紙の通帳に書かれた履歴を見ながら家族と確認したい人や、スマートフォンの操作に慣れていない人には、従来の方法のほうが安心できることもあります。私は、通帳を完全に置き換えるかどうかを最初から決めるより、日常の残高確認はアプリ、まとまった確認は別の方法というように役割を分けるのが現実的だと思います。
一か月ごとの価値と、使い続ける工夫
銀行アプリの評価は、初回の便利さより、二か月目以降も開く理由が残るかで決まります。どうぎんアプリの場合、毎月の入金、引き落とし、振込という決まった流れに組み込みやすいのが長所です。新しい機能を探し続けなくても、残高を確認する、明細を見る、必要なら振込をするという基本動作が繰り返し役立ちます。私はこの「やることが変わらない」点を、金融アプリではむしろ好意的に見ています。
毎月の使い方としては、まず入金後に残高を確認し、続いて直近の明細を見る方法がわかりやすいです。次に、近い日に予定されている支払いを頭の中で照らし合わせます。アプリの画面だけで家計全体を判断するのではなく、自分の予定表や請求書と合わせて使うことで、残高の数字を生活の見通しに変えられます。明細をただ眺めるのではなく、「この支出は予定どおりか」「今月分として処理されたか」を見るのがコツです。
もう一つの有効な使い方は、振込を後回しにしないことです。支払期限ぎりぎりまで待つと、入力ミスや残高不足に気づく時間がなくなります。予定が決まった段階でアプリを開き、内容を確認して操作を済ませるほうが、精神的な負担も小さくなります。特にスマートフォンでの操作は、外出中より落ち着いた場所で行うほうが安全です。便利だからこそ、急いでいるときのショートカットとして乱用しないことが大切です。
家族の生活費を北海道銀行の口座で管理している人にも、月ごとの価値があります。たとえば、仕送りを受け取った後、入金を確認してから必要な支払いを行うという流れです。口座の動きを自分で確認できれば、電話や通帳の受け渡しに頼る場面を減らせます。ただし、家族間でログイン情報を共有するような使い方は避け、各自が安全に管理する前提で利用したいところです。
長く使うためには、アプリを開いたときに何を見るかを固定するのがおすすめです。残高だけで終わらせず、直近の入出金を一度確認する。振込をするときは、相手先と金額を入力後にもう一度読み直す。この二つを習慣にすると、アプリの価値が単なる残高表示から、口座の変化を把握するための定期点検へ広がります。毎月の確認手順を決めておくことが、継続利用のいちばん現実的なコツです。
使い続けるほど見えてくる弱点
一方で、毎月使うと、金融アプリ特有の慎重さが負担になる場面もあります。ログインや本人確認に関わる操作は、買い物アプリのように軽く済ませるものではありません。安全性を意識するほど、確認の手順が増えたように感じることがあります。私はこの点を不便と感じるより、銀行口座を扱う以上は受け入れるべき摩擦だと思いますが、残高だけを一瞬で見たい人には面倒に映るでしょう。
また、どうぎんアプリを家計簿アプリのように使いたい人は、期待する機能との違いに注意が必要です。明細を確認することと、支出を自動的に分類して月間予算を作ることは別の作業です。複数の金融機関を横断して家計を管理したい人、グラフで支出傾向を見たい人、将来の貯蓄計画まで一つの画面で整理したい人には、専門の家計管理サービスを併用するほうが合っています。
北海道銀行をほとんど使わない人にも、継続的な価値は生まれにくいです。口座を持っていても、入出金が少なく振込もしないなら、アプリを開く機会は限られます。その場合は、必要なときだけ別の方法で確認するほうが、自分の生活には合うかもしれません。反対に、給与受取や家賃の支払いなどで口座が毎月動く人なら、使う理由が自然に残ります。
メンテナンスの負担と、疲れずに使う方法
アプリを長期利用するうえで見落としやすいのが、スマートフォン側の管理です。現在のバージョンは十二点零点零で、必要なOSは九以上です。古い端末を長く使っている人は、インストール前に自分の端末が条件を満たすか確認しておくと安心です。OSやアプリの更新を後回しにすると、使いたい日に更新を求められる可能性があるため、余裕のあるときに対応しておくのが無難です。
更新は、単に新しい機能を受け取るためだけの作業ではありません。金融アプリでは、動作環境を保つことそのものが利用の前提になります。私は、月末や支払日の直前に大きな更新を始めるのではなく、時間に余裕のある日にアプリを開き、問題なく起動できるか確認する習慣をすすめます。特に振込が必要な予定がある場合は、当日までアプリの状態を確かめない使い方は避けたいです。
スマートフォンを買い替えたときも、アプリを入れ直せばすぐ以前と同じように使えると考えないほうがよいでしょう。銀行アプリは口座情報を扱うため、再設定や本人確認が必要になる場面を想定しておくべきです。私は機種変更の直前に慌てるより、古い端末が使えるうちに新しい端末でログインまで確認するほうが安全だと考えます。認証に必要な情報を、他人に見られる場所へ保存しないことも基本です。
メンテナンスの負担を減らすには、アプリを使う端末をむやみに増やさないことも役立ちます。家族の端末に同じ口座を設定して便利にしようとすると、管理する対象が増え、どの端末で何を設定したか分かりにくくなります。自分が主に使う端末を決め、画面ロックや端末の更新を含めて一台を丁寧に管理するほうが、長期的には扱いやすいです。
疲れを感じやすい場面
使っていて疲れやすいのは、残高確認だけのつもりでも、認証や確認を慎重に進めなければならない場面です。これはどうぎんアプリだけの問題ではなく、銀行アプリ全体に共通する性質ですが、日常の軽い操作と同じ感覚で扱うとギャップを感じます。私は、短時間で済ませたい操作ほど、片手間に行わないようにしています。歩きながら、会話をしながら、急いでいる電車の中で振込をするのは避けるべきです。
明細を頻繁に見る人は、数字の変化に気持ちが左右されることもあります。入出金を管理する目的で使い始めたのに、少額の動きまで気にしてしまうなら、確認日を決めるだけで負担が軽くなります。反対に、不正利用や予定外の引き落としを早く見つけたい人は、定期的な確認を習慣にする価値があります。重要なのは、全員が同じ頻度で使うことではなく、自分の口座の動きに合った頻度を見つけることです。
振込では、入力内容を確認する工程が疲れにつながることがあります。しかし、ここは省いてはいけません。相手先、金額、指定日などを一つずつ見直し、完了後も明細で処理を確認する。この二段階を習慣にすれば、便利さを保ちながらミスの可能性を下げられます。アプリが操作を簡単にしてくれても、最終的な判断まで自動で代わってくれるわけではありません。
さらに、スマートフォンを紛失したときや、家族以外の人に端末を触られる可能性があるときは、普段から端末のロックを設定しておく必要があります。アプリだけを安全にしようとするのではなく、端末全体を守る考え方が重要です。公共のWi-Fiや不審なメッセージをきっかけに、ログイン情報を入力しないことも、アプリを長く安心して使うための基本的な注意点です。
長く残す価値がある人、別の方法が合う人
私の結論は、北海道銀行を生活の中心的な口座として使っている人なら、どうぎんアプリは長く残す価値があるというものです。残高確認、入出金明細の点検、振込という三つの用途が毎月発生する人にとって、無料で公式の入口を持てることは実用的です。評価の平均が四点五で、十万件以上インストールされていることも、日常的な需要が続いていることを考える材料になります。
特に向いているのは、ATMへ行く回数を減らしたい人、給与や生活費の入出金を自分で確認したい人、振込を窓口以外で済ませたい人です。北海道銀行の口座を使う家族の中で、通帳を持ち歩く機会を減らしたい人にも合います。最初の一週間だけ便利に感じるのではなく、給料日や支払日の確認手順に組み込めるなら、月ごとの価値は保ちやすいでしょう。
逆に、銀行口座をまとめて分析したい人や、支出の分類、予算、資産全体の管理を重視する人には、これだけで完結させるのはおすすめしません。家計管理に強い別のアプリを使い、北海道銀行の公式アプリは口座確認と銀行操作に限定する組み合わせのほうが、役割が明確になります。また、スマートフォンの更新や認証操作をできるだけ避けたい人は、紙の通帳やATMのほうが気楽に感じる可能性があります。
長期利用で大切なのは、機能を探し続けることではありません。アプリを開く目的を「残高を見る」「明細を点検する」「必要な振込を安全に行う」に絞り、OSやアプリの更新を先送りせず、機種変更の前に移行を確認する。この運用なら、メンテナンスの負担を必要以上に増やさずに済みます。新鮮さではなく、毎月の小さな手間を確実に減らせるかが、このアプリの本当の評価ポイントです。
どうぎんアプリは、銀行サービスを一つの画面に詰め込んで楽しむためのアプリではありません。北海道銀行の口座を使う人が、必要なときに必要な情報へ近づくための道具です。私は、口座の動きを定期的に確認したい人には友人にもすすめますが、複数サービスを横断した家計分析を求める人には、別の管理手段を併用するよう伝えます。無料で始められるからこそ、まず自分の月間の銀行行動に当てはめ、毎月一度以上自然に使う場面があるかで判断するのがよいと思います。
ハイライト
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行取引を来店せずに手続きできる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 北海道銀行のキャンペーンやお知らせを確認しやすい
- 紙の通帳を持ち歩かず、口座情報を一元管理できる
制限
- 利用には北海道銀行の対象口座や本人確認が必要になる
- 端末変更時や再インストール時に再設定が必要な場合がある
- メンテナンス中は一部のサービスを利用できない
- 通信環境によっては画面表示や取引処理に時間がかかる
- スマートフォンを紛失すると不正利用対策をすぐ行う必要がある
よくある質問
どうぎんアプリとは、どのようなサービスですか?
どうぎんアプリは、北海道銀行の口座をスマートフォンから確認・管理するための公式アプリです。残高や入出金明細の確認、振込など、対応している各種銀行サービスを時間や場所を選ばず利用できます。紙の通帳を持ち歩かずに済むため、日常的な資金管理を手軽に行いたい方に向いています。
どうぎんアプリの利用を始めるために必要なものは何ですか?
利用開始には、対応する北海道銀行の普通預金口座、キャッシュカード、本人確認に必要な情報、そしてSMSを受信できる携帯電話番号などが必要になる場合があります。登録時には口座情報や暗証に関する入力を求められることがあるため、手元に必要なものを準備してから進めるとスムーズです。利用条件は口座種類やサービスによって異なる場合があります。
どうぎんアプリで残高や入出金明細を確認できますか?
アプリに登録した口座であれば、ログイン後に現在の残高や過去の入出金明細をスマートフォン上で確認できます。通帳を記帳するためにATMや窓口へ行く必要が減り、買い物後の支出確認や給与の入金チェックにも便利です。ただし、表示できる明細の期間や内容にはサービス上の制限がある可能性があります。
どうぎんアプリから振込や各種手続きはできますか?
どうぎんアプリでは、対応する口座や契約状況に応じて、振込などの銀行手続きをスマートフォンから行える場合があります。利用できる機能、振込限度額、手数料、受付時間は、サービスの種類や本人確認方法によって異なります。実際に送金する前には、宛先、金額、手数料、適用される認証方法を必ず確認してください。
どうぎんアプリの安全性や、スマートフォン紛失時の対策は大丈夫ですか?
どうぎんアプリでは、ログイン情報の管理や端末認証などを利用して、不正利用を防ぐための仕組みが用意されています。ただし、アプリを安全に使うには、OSを最新状態に保ち、推測されやすい暗証情報を避け、第三者に認証コードを教えないことが重要です。スマートフォンを紛失した場合は、速やかに北海道銀行の公式窓口へ連絡し、利用停止などの対応を確認してください。


